


Najnowsze artykuły:
- Wyrok TSUE w sprawie teorii saldaWyrok TSUE z 10 września 2026 r. (C-510/25, “Adazik”) wskazuje, że prawo europejskie dopuszcza zarówno stosowanie teorii dwóch kondykcji jak i teorii salda – decyzja pozostawiona jest uregulowaniom państw członkowskich. Jednocześnie TSUE… Dowiedz się więcej »
- TSUE: przedawnienie roszczeń banku od zakwestionowania umowy przez konsumentaW wyroku z 2 lipca 2026 r. (C-261/25 „Ścierbek” i C-262/25 „Drózdzik”), TSUE potwierdził, że termin przedawnienia roszczenia banku należy liczyć od dnia zakwestionowania uczciwości umowy kredytu przez konsumenta (tak samo stwierdził… Dowiedz się więcej »
- 24 czerwca 2026 r. Sąd Najwyższy rozstrzygnął o umowach d. GE Money Banku24 czerwca 2026 r. Sąd Najwyższy rozstrzygnął, jakie są skutki usunięcia nieuczciwego postanowienia umownego z umów d. GE Money Banku (III CZP 8/26). Cały „problem” w sprawach umów kredytu indeksowanego akurat tego… Dowiedz się więcej »
- Co zmienia ustawa „frankowa”?Sejm uchwalił ustawę „frankową”. Senat nie wprowadził zmian a 17 lipca 2026 r. ustawę podpisał Prezydent. Treść ustawy dostępna jest tutaj: https://www.sejm.gov.pl/Sejm10.nsf/PrzebiegProc.xsp?nr=1758 Generalnie, ustawa niewiele zmienia, ale wbrew wcześniejszym obawom, również niczego… Dowiedz się więcej »
- Wyroki TSUE z 16 kwietnia 2026 r.: “Rzepacz” (C‑753/24), “Jangielak” (C‑752/24) oraz “Falucka” (C‑901/24) – przedawnienie roszczeń bankówKiedy umowa kredytu jest nieważna, strony muszą sobie nawzajem zwrócić to co świadczyły, to jest bank musi zwrócić kredytobiorcy kwoty zapłacone przez niego, a kredytobiorca musi zwrócić bankowi kwotę wypłaconego kredytu. Roszczenia… Dowiedz się więcej »
- NSA uchyla wyrok w sprawie restrukturyzacji Getin Noble BankuWyrokiem z 26 marca 2026 Naczelny Sąd Administracyjny (II GSK 2388/25) uchylił wyrok Wojewódzkiego Sądu Administracyjnego w Warszawie z 29 stycznia 2025 r. (VI SA/Wa 2964/22), w którym stwierdzono, że decyzja Bankowego… Dowiedz się więcej »
Dlaczego warto zakwestionować umowę kredytu i iść do sądu?
Nieważność umowy kredytu oznacza brak zobowiązania obliczanego przez bank na podstawie aktualnego kursu waluty obcej. Oznacza to również nieważność hipoteki obciążającej nieruchomość, a więc odzyskanie możliwości dysponowania taką nieruchomością, jej sprzedaży lub wykorzystania jej jako zabezpieczenia dla kolejnego kredytu.
Korzyści z nieważności umowy
Korzyści najłatwiej przedstawić na przykładzie.
Weźmy pod uwagę kredyt w wysokości 400 tys. zł, udzielony w czerwcu 2008 r. na okres 30 lat (360 miesięcy), z marżą na oprocentowaniu kredytu w wysokości 1% ponad stopę LIBOR 3M CHF.
Dla takiego przykładowego kredytu, suma dotychczasowych spłat kredytobiorcy sięgnęłaby 405 tys. zł, a pomimo to bank twierdziłby, że aktualne zadłużenie to ok. 525 tys. zł (równowartość ok. 107 tys. CHF).
Nieważność takiej umowy oznacza, że nie istnieje zadłużenie przeliczane według aktualnego kursu CHF, a po wzajemnych potrąceniach dokonywanych spłat, to bank musi jeszcze zwrócić kredytobiorcy 5 tys. zł. Nietrudno zauważyć, że łączna korzyść kredytobiorcy, rozumiana jako obniżenie wysokości zadłużenia, sięga w tym przykładzie niebagatelnej kwoty 530 tys. zł.
Szczegóły rozliczeń mozna sprawdzić w kalkulatorze na stronie www.kancelariaczabanski.pl
Jakie jest orzecznictwo sądowe?
Aktualne orzecznictwo sądowe jednoznacznie wypowiada się po stronie konsumentów.
W 99% przypadków orzeczenia sądów są korzystne dla kredytobiorców a umowy uznawane za nieważne. Wyjątki dotyczą specyficznych spraw, zwłaszcza gdy cel kredytowania był w jakimś stopniu powiązany z działalnością gospodarczą, co spowodowało, że kredytobiorca nie mógł korzystać z przepisów chroniących konsumentów.
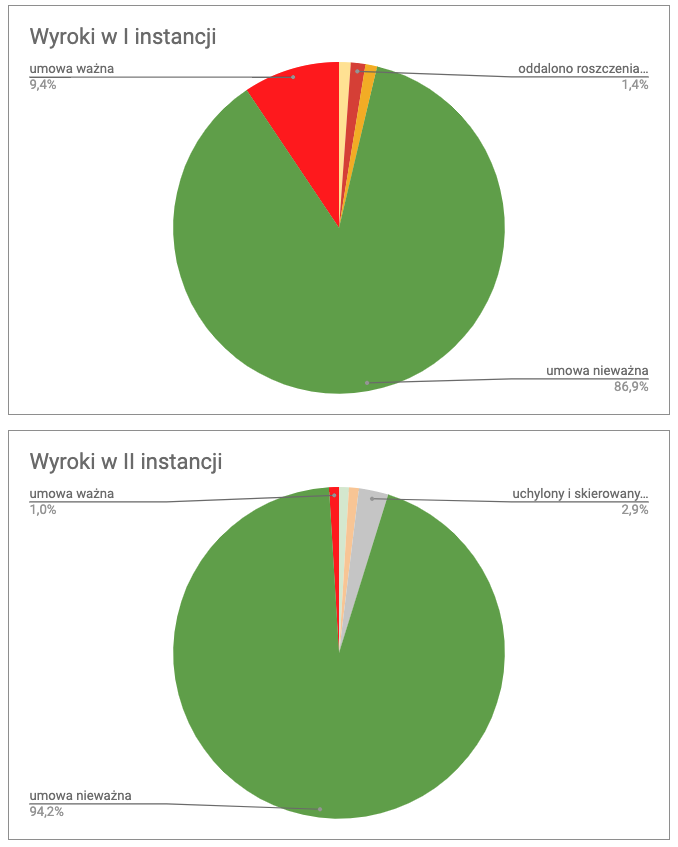
Warto spojrzeć na podsumowanie wyroków uzyskanych w 2023 r. przez Kancelarię Adwokacką Czabański Wolna-Sroka:
W 2023 r. w sprawach prowadzonych przez Kancelarię zapadło 351 wyroków w I instancji (w 2022 r. – 312) oraz 104 wyroki w II instancji (w 2022 r. – 157).
W pierwszej instancji blisko 87% wyroków stwierdza nieważność umów kredytów powiązanych z kursem waluty obcej, jednak część sędziów ciągle jeszcze uznaje tego typu umowy za prawidłowe (9,4%). Do rzadkości należy tzw. odfrankowienie, czyli utrzymanie umowy w mocy bez indeksacji (1,1%). Zaczęły się też pojawiać wyroki oddalajace powództwa banków o dodatkowe wynagrodzenie lub waloryzację wypłaconych kwot wskaźnikiem inflacji (1,4%).
W drugiej instancji zwycięstwo kredytobiorców jest już miażdżące – w 94% przypadków Sądy uznawały umowy za nieważne, w 3% uchylały wyroki sądu I instancji i kierowały sprawę do ponownego rozpoznania, a tylko w 1 przypadku uznały umowę za ważną (dotyczyło to jednak umowy z 2011 r., skonstruowanej inaczej niż typowa umowa kredytu indeksowanego). Również w 1 przypadku Sąd Apelacyjny uznał, że kredytobiorca nie był konsumentem i oddalił powództwo.
O ile może pozwać bank w przypadku nieważności umowy?
Jak ostrzegają banki, samo rozliczenie wzajemnych świadczeń według wartości nominalnych to za mało. W przypadku nieważności umowy kredytu banki domagają się zapłaty dodatkowego wynagrodzenia za tzw. korzystanie z kapitału, liczonego tak jakby zamiast kredytu frankowego udzieliły kredytu złotowego.
Po wyroku TSUE z 15 czerwca 2023 r. (C-520/21) jest jednak oczywiste, że bankowi nie przysługuje żadne takie roszczenie, niezależnie od tego czy dotyczy to tzw. wynagrodzenia za korzystanie z kapitału czy waloryzacji wypłaconej kwoty wskaźnikiem inflacji.
Jedyne czego może się bank domagać, to zwrotu kwoty wypłaconego kredytu powiększonej o odsetki za opóźnienie od terminu wyznaczonego w wezwaniu do zwrotu tej kwoty.
W jakim czasie trzeba się rozliczyć z bankiem?
Czasami słychać, że niewazność umowy nie jest korzystna dla kredytobiorcy, bo wówczas trzeba się „natychmiast” rozliczyć z bankiem. Jednak słowo natychmiast należy wziąć w cudzysłów. Kredytobiorcy również chcą natychmiastowych rozliczeń, a procesy ciągną się latami i tak samo będzie z roszczeniami banków, w tym o zwrot kapitału. Pomiędzy żądaniem banku a faktycznym dokonaniem zapłaty może więc minąć dużo czasu, choć oczywiście może to spowodować, że bank otrzyma dodatkowo odsetki za opóźnienie.
Jednak na ogół kredytobiorcy już obecnie zapłacili bankom więcej niż otrzymali, a zatem rozliczenia w przypadku nieważności umowy wypadają na ich korzyść.
Oczywiście można również dokonać potrącenia wzajemnych wierzytelności i nie trzeba dokonywać płatności w obie strony.
Najnowsze wiadomości z sal sądowych

🏛️ RBI AG pozywa, ale to kredytobiorca wygrywa wszystko! ⚖️
📅 14 września 2026 r. Sąd Okręgowy w Warszawie (XXVIII C 15277/23; SSO Piotr Bednarczyk) wydał wyrok, którym:
– umorzył postępowanie w związku z cofnięciem powództwa przez bank o zwrot kwoty kredytu – roszczenie banku zostało zaspokojone jeszcze przed wytoczeniem powództwa w drodze potrącenia; od banku zasądzono na rzecz kredytobiorcy 15.017 zł tytułem zwrotu kosztów postępowania;
– zasądził od banku na rzecz kredytobiorcy dochodzoną kwotę 4385,59 CHF z ustawowymi odsetkami za opóźnienie od dnia 16.12.2025 r, do dnia zapłaty oraz zasądził od banku na rzecz kredytobiorcy kwotę 10.817 zł tytułem kosztów postępowania.
💡 Ta sprawa pokazuje, jak można sprawnie doprowadzić do całościowego rozliczenia kredytobiorcy przy niechętnej postawie banku.
Kredytobiorca wytoczył powództwo przeciwko bankowi w kwietniu 2020 r. domagając się ustalenia nieważności umowy kredytu zawartej z Polbank EFG w lutym 2008 i zwrotu kwot zapłaconych przez kredytobiorcę do tego czasu. Wyrokiem Sądu Apelacyjnego w Warszawie z 5 listopada 2025 r. (VIII ACa 502/25) ustalono nieważność umowy kredytu i zasądzono dochodzone kwoty z odsetkami za opóźnienie od upływu terminu z wezwania przedsądowego w kwietniu 2020 r.
Zanim zapadł ten wyrok, bank pismem z 16 października 2023 r. wezwał
kredytobiorcę do zwrotu kwoty 1,9 mln zł wypłaconej w wykonaniu nieważnej umowy kredytu. W odpowiedzi na wezwanie banku, kredytobiorca złożył oświadczenie o potrąceniu, którym objął swoje wierzytelności w wysokości zarówno dalszych spłat kredytu czynionych w toku postępowania w latach 2020-2023, jak i tych objętych wcześniejszym powództwem.
Pomimo potrącenia, bank złożył swoje powództwo. Pozew banku został doręczony w czerwcu 2025 r. W odpowiedzi na pozew kredytobiorca nie tylko wskazał na fakt dokonania potrącenia, ale również zgłosił swoje powództwo wzajemne o zwrot kwot zapłaconych bankowi po dokonaniu potracenia, czyli po 2023 r.
Po wyroku Sądu Apelacyjnego w sprawie z powództwa kredytobiorcy, bank uznał potrącrnir, cofnął swoje powództwo i zwrócił kwoty zapłacone przez kredytobiorcę, ale nie uwzględnił odsetek za opóźnienie narosłych dla kredytobiorcy od wysyłanych w toku postępowania kolejnych żądań zwrotu dalszych kwot. Dlatego w tym zakresie pozew wzajemny został podtrzymany, a w pozostałym zakresie pozew wzajemny został cofnięty.
🔥 Wygrana w Sądzie!
Sąd Okręgowy w Warszawie zasądził całą dochodzoną przez kredytobiorcę kwotę uznając przedstawione przez pełnomocnika kredytobiorcy rozliczenia za w pełni uzasadnione. W ten sposób ten wyrok kończy rozliczenia pomiędzy stronami i zasądza na rzecz kredytobiorcy wszystkie należne mu odsetki za opóźnienie, których dobrowolnie nie chciał zapłacić bank.
Należy wskazać, że tzw. ustawa frankowa rozszerza możliwości dokonywania tego typu rozliczeń, bo powództwo wzajemne można w sprawach kredytów CHF złożyć nie tylko przy odpowiedzi na pozew, ale aż do zakończenia postępowania w I instancji.
💪 W ten sposób kredytobiorcy zyskali nowe możliwości zmuszenia banków do pełnego zaspokojenia ich roszczeń, łącznie z odsetkami za opóźnienie.
👨⚖️ Sprawę prowadził adw. dr Jacek Czabański.
ℹ️ Wyrok jest nieprawomocny.
⚖️ Wakacyjne sukcesy w sprawach frankowych (Lipiec – Sierpień 2026) ⚖️
Mimo wakacyjnej aury, sądy tylko trochę zwolniły tempa, a my pracowaliśmy razem z nimi! 🏛️ Z przyjemnością prezentujemy podsumowanie naszych działań z okresu lipiec-sierpień. Był to czas intensywnej pracy, która przyniosła wymierne korzyści naszym Klientom.
🔍 I INSTANCJA W LICZBACH:
✅ 23 wyroki – 21 korzystnych dla kredytobiorców. W jednej sprawie sąd oddalił powództwo przedsiębiorcy, a w drugiej uznał, że kredytobiorcy mieli wcześniejsze doświadczenie z kredytami frankowymi i nie można stwierdzić, że ich prawa zostały naruszone.
🤝 15 zawartych ugód.
📉 4 wycofane przez banki pozwy (potwierdzenie skuteczności potrąceń!).
⏳ Średni czas postępowania: 45 miesięcy.
🔍 II INSTANCJA (APELACJE):
🏆 19 wyroków – 100% skuteczności dla kredytobiorców!
🤝 5 zawartych ugód na etapie apelacji.
🚫 1 cofnięta apelacja banku.
🔄 1 sprawa skierowana do ponownego rozpoznania.
⏳ Średni czas postępowania: 31 miesięcy (w apelacji) / 62 miesiące (łącznie).
Każda wygrana sprawa to kolejny dowód na to, że warto walczyć o swoje prawa. Dziękujemy za zaufanie, którym nas obdarzacie. Walczymy dalej! 💪
Masz pytania dotyczące swojego kredytu? Jesteśmy do Twojej dyspozycji! 📩 biuro@kancelariaczabanski.pl
#Frankowicze #KredytFrankowy #Wyroki #SukcesyPrawne #KancelariaFrankowa #PrawoBankowe #Sprawiedliwość
Lista orzeczeń sądów I instancji:
1. Wyrok SO Warszawa (XXVIII C 11452/23; Uchman Ewa) z 01.07.26 w sprawie umowy kredytu z maja 2011 r. zawartej z Nordea. Sąd ustalił, że umowa jest nieważna i zasądził żądane kwoty Postępowanie w I instancji trwało 36 miesięcy. Sprawę prowadziła adwokat Katarzyna Murawska.
2. Wyrok SO Warszawa (XXVIII C 16797/21; Jasińska-Drzymała Paula) z 02.07.26 w sprawie umowy kredytu z października 2006 r. zawartej z Ge Money Bank. Zasądzenie zgodnie z żądaniem pozwu, w niewielkim stopniu oddalenie co do roszczenia odsetkowego. Postępowanie w I instancji trwało 73 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
3. Wyrok SO Warszawa (XXVIII C 29/22; Jasińska-Drzymała Paula) z 02.07.26 w sprawie umowy kredytu z sierpnia 2007 r. zawartej z mBank. Sąd oddalił powództwo banku ze względu na potrącenie. Postępowanie w I instancji trwało 11 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
4. Wyrok SO Warszawa (XXVIII C 1392/26 (poprzednia: XXVIII C 7465/21); Chodkowska Diana) z 06.07.26 w sprawie umowy kredytu z maja 2006 r. zawartej z GE Money Bank. Wyrok wydany na posiedzeniu niejawnym, ustalający nieważność umowy i zasądzający dochodzone kwoty zgodnie z oświadczeniem o potrąceniu. Postępowanie w I instancji trwało 62 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
5. Wyrok SO Warszawa (XXVIII C 18862/21; Hojczyk Agata) z 06.07.26 w sprawie umowy kredytu z stycznia 2007 r. zawartej z Nordea. Wyrok wydany na posiedzeniu niejawnym, ustalający nieważność umowy kredytu i zasądzający dochodzone pozwem zgodnie z teorią dwóch kondykcji kwoty wraz z odsetkami ustawowymi za opóźnienie od wezwania przedsądowego. Postępowanie w I instancji trwało 56 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
6. Wyrok SO Warszawa (XXVIII C 4685/22; Błażejewska-Leoniak Aleksandra) z 07.07.26 w sprawie umowy kredytu z 5.06.2008, 14-07-2006 r. zawartej z Kredyt Bank. Sąd ustalił nieważność dwóch umów kredytowych z lipca 2006 r. oraz czerwca 2008 r. oraz zasądził od pozwanego Erste Bank Polska na rzecz powodów kwoty po 304 109,34 zł (z uwagi na ustrój rozdzielności majątkowej) wraz z odsetkami ustawowymi za opóźnienie od dnia 15 grudnia 2020 roku do dnia zapłaty.Postępowanie w I instancji trwało 62 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
7. Wyrok SO Gdańsk (XV C 2370/23; Markiewicz Piotr) z 07.07.26 w sprawie umowy kredytu z grudnia 2006 r. zawartej z GE Money Bank. Ustalenie nieważności umowy i zasądzenie kwoty po potrąceniu jednak bez uznania skapitalizowanych odsetek Postępowanie w I instancji trwało 37 miesięcy. Sprawę prowadził adwokat Tomasz Radomski.
8. Wyrok SO Bielsko-Biała (I C 741/23; Manorska-Kurek Anna) z 07.07.26 w sprawie umowy kredytu z września 2007 r. zawartej z Millennium. Sąd oddalił powództwo banku i zasadził od powoda na rzecz pozwanych koszty zastępstwa procesowego. Postępowanie w I instancji trwało 38 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
9. Wyrok SO Warszawa (XXVIII C 18109/22; Markowska Wioletta) z 09.07.26 w sprawie umowy kredytu z lipca 2006 r. zawartej z mBank. Sąd ustalił nieważność umowy kredytu i zasądził w całości dochodzone kwoty wraz z należnymi odsetkami ustawowymi za opóźnienie od upływu terminu z wezwania do zapłaty. Sąd podzielił w całości stanowisko powoda co do nieważności umowy. Umowa zawiera szereg postanowień abuzywnych, po eliminacji których nie może ona dalej obowiązywać. W ocenie Sądu nie da się podzielić klauzuli przeliczeniowej. Postępowanie w I instancji trwało 47 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
10. Wyrok SO Warszawa (IV C 627/25; Radosław Tukaj) z 13.07.26 w sprawie umowy kredytu z czerwca 2008 r. zawartej z Millennium. Sąd ustalił, że umowa jest nieważna i zasądził kwotę wynikające z złożonego oświaczenia o potrąceniu. Sąd w całości obciążył bank kosztami procesu. Postępowanie w I instancji trwało 80 miesięcy. Sprawę prowadziła adwokat Dominika Helios.
11. Wyrok SO Warszawa (II C 720/25; Kurkowska Eliza) z 14.07.26 w sprawie umowy kredytu z września 2008 r. zawartej z Getin Bank. Wyrok częściowy – ustalenie nieważności umowy kredytu. Postępowanie w I instancji trwało 76 miesięcy. Sprawę prowadził radca prawny Radosław Zalewski.
12. Wyrok SO Warszawa (II C 298/26; Polakowski Marcin) z 21.07.26 w sprawie umowy kredytu z czerwca 2008 r. zawartej z Getin Bank. Sąd ustalił nieważność umowy. Postępowanie w I instancji trwało 88 miesięcy. Sprawę prowadziła adwokat Katarzyna Murawska.
13. Wyrok SO Łódź (X GC 782/25; Marzena Rudnik – Niewrzał) z 21.07.26 w sprawie umowy kredytu z marca 2007 r. zawartej z mBank. Sąd oddalił powództwo, przy czym kredytobiorca był przedsiębiorcą. Postępowanie w I instancji trwało 41 miesięcy. Sprawę prowadziła adwokat Dominika Helios.
14. Wyrok SO Warszawa (XXVIII C 14706/22; Krekora Paweł) z 23.07.26 w sprawie umowy kredytu z października 2009 r. zawartej z Nordea. Wyrok wydano na posiedzeniu niejawnym. Sąd zastosował teorię salda i zasądził na rzecz kredytobiorcy wyłącznie nadwyżkę. Koszty postępowania zostały wzajemnie zniesione. Postępowanie w I instancji trwało 49 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
15. Wyrok SO Warszawa (XXVIII C 1651/26; Szawrońska-Eliszewska Aldona) z 28.07.26 w sprawie umowy kredytu z czerwca 2006 r. zawartej z Bank BPH. Sąd zasądził kwotę dochodzoną pozwem, z uwagi na przesłankowo ustaloną nieważność umowy kredytu. Postępowanie w I instancji trwało 5 miesięcy. Sprawę prowadziła adwokat Katarzyna Murawska.
16. Wyrok SO Warszawa (XXVIII C 17378/22; Gancarz Marzena) z 29.07.26 w sprawie umowy kredytu z maja 2009 r. zawartej z Nordea. Sąd ustalił nieistnienie stosunku prawnego wynikającego z umowy kredytu i zasądził dochodzone pozwem kwoty (zgodnie z teorią dwóch kondykcji) z odsetkami ustawowymi za opóźnienie od daty wynikającej z przedsądowego wezwania do zapłaty. Postępowanie w I instancji trwało 48 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
17. Wyrok SO Warszawa (XXVIII C 12541/22; Dalba-Sobczyńska Joanna) z 30.07.26 w sprawie umowy kredytu z kwietnia 2007 r. zawartej z Millennium. Sąd ustalił nieważność umowy oraz zasądził na rzecz powodów kwoty pozostałe po złożonym przez powodów oświadczeniu o potrąceniu wraz z odsetkami od dnia złożenia oświadczenia o potrąceniu do dnia zapłaty. Sąd uwzględnił potrącenie skapitalizowanych odsetek ustawowych za opóźnienie za czas od upływu terminu z wezwania do zapłaty do dnia złożenia oświadczenia o potrąceniu. Postępowanie w I instancji trwało 50 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
18. Postanowienie SR Warszawa-Mokotów (I C 869/25; Kopycińska Katarzyna) z 03.08.26 w sprawie umowy kredytu z stycznia 2007 r. zawartej z mBank. Umorzenie postępowania po cofnięciu pozwu po dobrowolnej zapłacie przez bank dochodzonych dalszych kwot. Postępowanie w I instancji trwało 16 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
19. Wyrok SO Warszawa (XXVIII C 968/25; Maj Michał) z 05.08.26 w sprawie umowy kredytu z stycznia 2009 r. zawartej z Deutsche Bank. Sąd ustalił nieważność umowy kredytowej i zasądził od banku zwrot dochodzonej kwoty wraz z odsetkami ustawowymi za opóźnienie od terminu zakreślonego w wezwaniu przedsądowym. Postępowanie w I instancji trwało 18 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
20. Wyrok SO Warszawa-Praga (III C 2041/24; Żółtak Urszula) z 10.08.26 w sprawie umowy kredytu z sierpnia 2007 r. zawartej z PKO BP. Ustalenie nieważności umowy wraz z zasądzeniem na rzecz powódki kosztów zastępstwa procesowego. Sąd uznał potrącenie za skuteczne w tym potrąceniem skapitalizowanych odsetek ustawowych za opóźnienie. Postępowanie w I instancji trwało 27 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
21. Wyrok SO Warszawa (XXVIII C 1803/22; Dalba-Sobczyńska Joanna) z 21.08.26 w sprawie umowy kredytu z stycznia 2007 r. zawartej z BGŻ. Oddalenie powództwa banku ze względu na potrącenie kredytobiorców, koszty postępowania zniesione Postępowanie w I instancji trwało 53 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
22. Wyrok SO Warszawa (XXVIII C 16669/23; Błażejewska-Leoniak Aleksandra) z 25.08.26 w sprawie umowy kredytu z czerwca 2007 r. zawartej z Millennium. Sąd umorzył postępowanie po cofnięciu przez bank powództwa w znacznej części. W pozostałym zakresie sąd oddalił roszczenie banku z uwagi na złożone przez kredytobiorców oświadczenie o potrąceniu. Sąd nie uznał skuteczności potrącenia jedynie w zakresie składek ubezpieczenia na życie. Sąd obciążył bank kosztami procesu w całości z uwagi na wygraną niemalże w całości. Postępowanie w I instancji trwało 25 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
23. Wyrok SO w Katowicach (II C 357/24; Kubica Bogusława) z 26.08.26 w sprawie umowy kredytu z maja 2008 r. zawartej z mBank. Sąd umorzył postępowanie w części w zakresie cofniętego przez bank powództwa oraz oddalił powództwo w pozostałym zakresie. Sąd obciążył bank kosztami procesu w całości. Postępowanie w I instancji trwało 27 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
24. Wyrok SO Warszawa (XXVIII C 17372/22; Cieślik Jowita) z 31.08.26 w sprawie umowy kredytu z lipca 2008 r. zawartej z PKO BP. Sąd oddalił powództwo kredytobiorców w całości i obciążył ich kosztami procesu. W ocenie Sądu powodowie nie wykazali spełnienia wszystkich przesłanek dotyczących abuzywności postanowień umownych, gdyż posiadali doświadczenie w obsłudze kredytów „frankowych” i od samego początku mogli spłacać kredyt bezpośrednio w CHF. Postępowanie w I instancji trwało 49 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
Lista orzeczeń sądów II instancji:
1. Wyrok SA Warszawa z 03.07.26 r. (I ACa 2916/23; Wiśniewska-Sadomska Joanna) w sprawie umowy kredytu zawartej z GE Money Bank. Sąd Apelacyjny zmienił wyrok i zasądził odsetki od 8 marca 2021, i oddalił apelację banku w całości. W I instancji wyrok wydał SO Warszawa w dniu 23.09.22 (XXVIII C 16927/21; Biegański Bartłomiej; Zapłata przesłankowo z tytułu nieważności umowy). Postępowanie w II instancji trwało 46 miesięcy, a łącznie 70 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
2. Wyrok SA Warszawa z 09.07.26 r. (V ACa 1184/23; Fronczyk Alicja) w sprawie umowy kredytu zawartej z mBank. Sąd apelacyjny oddalił apelację w całości oraz obciążył bank kosztami procesu w całości. Sąd wskazał, że jedyną teorią jaka powinna mieć zastosowanie w tych sprawach jest teoria dwóch kondykcji. W I instancji wyrok wydał SO Warszawa w dniu 20.01.23 (XXVIII C 7394/21; Szawrońska-Eliszewska Aldona; Ustalenie nieważności, zasądzenie, odsetki od oświadczenia). Postępowanie w II instancji trwało 42 miesięcy, a łącznie 62 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
3. Wyrok SA Gdańsk z 10.07.26 r. (V ACa 722/24; Brancewicz Krzysztof) w sprawie umowy kredytu zawartej z GE Money Bank. Umowa nieważna, odsetki od wezwania. W I instancji wyrok wydał SO Gdańsk w dniu 03.11.23 (XV C 291/19 (I C 238/17); Piotrowska Agnieszka; Umowa nieważna, zasądzenie). Postępowanie w II instancji trwało 33 miesięcy, a łącznie 115 miesięcy. Sprawę prowadziła adwokat Dominika Helios.
4. Wyrok SA Warszawa z 15.07.26 r. (V ACa 1956/24; Kaniok Ewa). Sąd umorzył postępowanie apelacyjne, po cofnięciu apelacji powodów złożonej wyłącznie w zakresie składek UNWW z uwagi na zawarcie porozumienia kompensacyjnego i poniesieniu tych kosztów przez bank. W I instancji wyrok wydał SO Warszawa w dniu 06.02.24 (I C 1644/21; Królikowski Piotr; Ustalenie nieważności i zasądzenie, odsetki odpowiednio od zawezwania do próby ugodowej i od wezwania do zapłaty) Postępowanie w II instancji trwało 30 miesięcy, a łącznie 67 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
5. Wyrok SA Warszawa z 16.07.26 r. (V ACa 3522/24; Fronczyk Alicja) w sprawie umowy kredytu zawartej z Millennium. Sąd zmienił zaskarżony wyrok częściowo w punkcie 1. w ten sposób, że zasądził dalszą kwotę 8.224,02 CHF wraz z ustawowymi odsetkami za opóźnienie liczonymi od dnia 22 października 2022 r. do dnia zapłaty. Sąd uznał apelację powoda prawie w całości, uznając, że powód miał prawo potrącić wzajemne wierzytelności wraz z ustawowymi odsetkami za opóźnienie liczonymi od dnia wezwania banku do zapłaty. Kosztami procesu sąd obciążył pozwanego. W I instancji wyrok wydał SO Warszawa w dniu 09.04.24 (XXVIII C 15423/22; Grenda Piotr; Ustalenie nieważności i zasądzenie). Postępowanie w II instancji trwało 28 miesięcy, a łącznie 81 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
6. Wyrok SA Warszawa z 30.07.26 r. (I ACa 2302/24; Sławińska Małgorzata) w sprawie umowy kredytu z Getin Bank. Oddalenie apelacji banku od ustalenia nieważności umowy. W I instancji wyrok wydał SO Warszawa w dniu 25.01.24 (XXV C 581/23; Stawecka Krystyna; W ramach powództwa wzajemnego ustala, że umowa jest nieważna) Postępowanie w II instancji trwało 31 miesięcy, a łącznie 78 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
7. Wyrok SA Wrocław z 05.08.26 r. (I ACa 85/25; Saramaga Jacek) w sprawie umowy kredytu zawartej z PTF Bank. Oddalenie apelacji banku. W I instancji wyrok wydał SO Wrocław w dniu 12.04.24 (I C 1514/20; Świderska Agnieszka; Ustalenie nieważności umowy pożyczki i kredytu i zasądzenie z odsetkami od wniesienia pozwu). Postępowanie w II instancji trwało 28 miesięcy, a łącznie 70 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
8. Wyrok SA Warszawa z 06.08.26 r. (VI ACa 4122/23; Waś Beata) w sprawie umowy kredytu zawartej z Kredyt Bank. Sąd oddalił apelację banku w całości i obciążył bank kosztami postępowania w II instancji. Sąd podkreślił, że informacje w zakresie mechanizmu indeksacji oraz ewentualnych ryzyk związanych z oferowanym przez bank produktem muszą być przedstawione w sposób prosty, a jednocześnie wnikliwy. W I instancji wyrok wydał SO Warszawa w dniu 05.10.23 (II C 2032/20; Pyz-Kędzierska Barbara; Umowa nieważna, zasądzenie na rzecz powódki). Postępowanie w II instancji trwało 35 miesięcy, a łącznie 73 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
9. Wyrok SA Warszawa z 17.08.26 r. (I ACa 3449/23; Jakubowska-Pogorzelska Katarzyna) w sprawie umowy kredytu zawartej z Millennium. Wyrok SA w Warszawie wydany na posiedzeniu niejawnym w dniu 17-08-2026, zmieniający wyrok sądu I instancji w części, tj. poprzez częściowe oddalenie powództwa o zapłatę (z uwagi na dokonane potrącenie wzajemnych wierzytelności) oraz oddalający apelację banku w pozostałym zakresie (utrzymujący w mocy wyrok ustalający, że umowa pożyczki z 2008 r. jest nieważna), a także zasądzający od pozwanego banku na rzecz powoda koszty procesu za II instancję]. W I instancji wyrok wydał SO Warszawa w dniu 30.05.23 (XXVIII C 2945/21; Wiśniewska-Wiecha Ewa; umowa nieważna, zasądzenie, odsetki od pouczenia). Postępowanie w II instancji trwało 39 miesięcy, a łącznie 67 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
10. Wyrok SA Warszawa z 18.08.26 r. (I ACa 2421/21; Polańska-Farion Katarzyna) w sprawie umowy kredytu zawartej z Polbank EFG. 1) Zmienił zaskarżony wyrok w punktach II i IV w ten sposób, że oddalił powództwo o zapłatę w całości i ustalił, że powodowie ponoszą koszty procesu w 46 %, a pozwany w 54 %, pozostawiając szczegółowe wyliczenie tych kosztów referendarzowi sądowemu; Sąd zniósł między stronami koszty postępowania apelacyjnego. Sąd Apelacyjny podtrzymał wyrok ustalający nieważność umowy kredytu EFG Eurobank Ergasias. Sąd Apelacyjny uznał , że w sprawie zastosowanie znajduje teoria salda i w związku z tym oddalił powództwo o zapłatę. Kredytobiorcy nie przekroczyli bowiem w spłatach kwoty faktycznie wypłaconego kredytu. W I instancji wyrok wydał SO Warszawa w dniu 09.09.22 (XXVIII C 4617/21; Nakwaska-Szczepkowska Agnieszka; Umowa nieważna, odsetki od 20.03.2021; całość kosztów dla klientów) Postępowanie w II instancji trwało 48 miesięcy, a łącznie 68 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
11. Wyrok SA Warszawa z 26.08.26 r. (VI ACa 718/23; Kozłowska Beata) w sprawie umowy kredytu zawartej z Nordea. Sąd podtrzymał wyrok ustalający nieważność umowy zawartej z dawną Nordeą-Habitat w październiku 2008 r. Wyrok uległ jednak zmianie poprzez oddalenie powództwa o zapłatę z uwagi na dokonane potrącenie przez kredytobiorców. W I instancji wyrok wydał SO Warszawa w dniu 28.12.22 (XXIV C 1221/17; Stokowska-Komorowska Dorota; Umowa nieważna z zasądzeniem). Postępowanie w II instancji trwało 45 miesięcy, a łącznie 107 miesięcy. Sprawę prowadziła adwokat Anna Wolna-Sroka.
12. Wyrok SA Warszawa z 26.08.26 r. (I ACa 906/24; Tyrluk-Krajewska Anna) w sprawie umowy kredytu zawartej z Nordea. Sąd oddalił apelację banku w zakresie ustalenia nieważności umowy, natomiast uwzględnił złożony wniosek dowodowy z oświadczeniem o potrąceniu. Przy ocenie skutków potrącenia, Sad nie wziął pod uwagę wierzytelności, która została potrącona, ale nie była objęta powództwem, co doprowadziło do oddalenia roszczenia o zapłatę w całości. W potrąceniu uwzględnione jednak zostały odsetki za opóźnienie. Koszty postępowania apelacyjnego w całości spoczęły na banku. W I instancji wyrok wydał SO Warszawa w dniu 16.11.23 (XXVIII C 4781/21; Wójcicki Maciej; Ustalenie nieważnosci + zapłata + odsetki za opóźnienie od wezwania). Postępowanie w II instancji trwało 34 miesięcy, a łącznie 65 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
13. Wyrok SA Warszawa z 26.08.26 r. (VIII ACa 2366/26; Jolanta Stasińska) w sprawie umowy kredytu z umowa zawartej z BPH Bank Hipoteczny. Sąd apelacyjny zmienił częściowy wyork I Instacji – co do zasądzonych kwot. Uzględnił złożone w toku procesu oświadczenie o potrąceniu. W I instancji wyrok wydał SO Warszawa w dniu 02.06.25 (III C 3483/20; Joanna Bitner; Ustalono nieważnośc z zasądzeniem dochodznych kwot). Postępowanie w II instancji trwało 15 miesięcy, a łącznie 70 miesięcy. Sprawę prowadziła adwokat Dominika Helios.
14. Wyrok SA Warszawa z 06.08.26 r. (I ACa 2625/23; Polańska-Farion Katarzyna) w sprawie umowy kredytu zawartej z Millennium. Zmiana wyroku I instancji w części poprzez oddalenie powództwa w zakresie roszczenia o zapłatę oraz wzajemne zniesienie kosztów postępowania w I oraz II instancji (sąd powołał się na wyrok TSUE z 19-06-2025 w sprawie C-396/24 "Lubreczlik" i uznał, że skoro dochodzona pozwem kwota była mniejsza od kapitału kredytu, to powództwo o zapłatę nie mogło zostać uwzględnione). W I instancji wyrok wydał SO Warszawa w dniu 26.09.22 (XXVIII C 6445/21; Dalba-Sobczyńska Joanna; Ustalenie nieważności i zasądzenie dochodzonych kwot). Postępowanie w II instancji trwało 47 miesięcy, a łącznie 63 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
15. Wyrok SA Lublin z 26.08.26 r. (I ACa 1592/24; Błaziak Jarosław) w sprawie umowy kredytu zawartej z Deutsche Bank. Sąd apelacyjny oddalił apelację Banku oraz zasądził na rzecz każdego z powodów kwoty po 4.100,00 PLN tytułem zwrotu kosztów zastępstwa procesowego w postępowaniu apelacyjnym. W I instancji wyrok wydał SO Lublin w dniu 23.05.24 (I C 1199/23; Szymanowska Jolanta; Ustalenie nieważności umowy i zasądzenie z odsetkami). Postępowanie w II instancji trwało 28 miesięcy, a łącznie 40 miesięcy. Sprawę prowadziła adwokat Dominika Helios.
16. Wyrok SO Gdańsk z 23.07.26 r. (XVI Ca 1587/24; Koczyk Krzysztof) w sprawie umowy kredytu zawartej z mBank. Sąd oddalił apelację banku w całości i zasądził od banku na rzecz powodów kwoty po 4.050 zł tytułem zwrotu kosztów procesu. W I instancji wyrok wydał SR Gdańsk-Południe w dniu 06.09.24 (I C 1382/23; Jankowski Marek; Sąd utrzymał w mocy wyrok zaoczny z 5 stycznia 2024 r. zasądzający zapłatę odsetek za opóźnienie, pozostałe po rozliczeniu stron w drodze potrącenia. mBank twierdził, że dokonane przez kredytobiorców potrącenie zniosło możliwość naliczania odsetek za opóźnienie banku w pełnym rozliczeniu się z otrzymanych kwot. Sąd uznał, że stanowisko banku jest niezrozumiałe, gdyż odsetki za opóźnienie są należne, a potrącenie odnosi skutek wsteczny, ale tylko do dnia, gdy obie wierzytelności są wymagalne, a nie tylko jedna). Postępowanie w II instancji trwało 23 miesięcy, a łącznie 35 miesięcy. Sprawę prowadził adwokat dr Jacek Czabański.
17. Wyrok SA Warszawa z 30.07.26 r. (I ACa 3421/24; Sławińska Małgorzata, Polańska–Farion Katarzyna, Szczurowska Emilia) w sprawie umowy kredytu zawartej z Deutsche Bank. Sąd apelacyjny zmienił wyrok I instancji, gdyż uznał skuteczność wniosku dowodowego z oświadczenia o potrąceniu i dostosował wyrok I instancji do skutków oświadczenia o potrąceniu kredytobiorców. Sąd apelacyjny potwierdził, że dla oceny ważności umowy fakt powiązania z walutą EURO a nie CHF nie ma żadnego znaczenia. Sąd w całości podzielił szeroką argumentację pełnomocnika powodów dotyczącą nieobiektywnego sposobu ustalania kursów powiązanego z rynkiem FOREX i uznał umowę za nieważną.. W I instancji wyrok wydał SO Warszawa w dniu 27.02.24 (XXVIII C 17370/21; Wiśniewska-Wiecha Ewa; Ustalenie niewazności, zasądzenie, odsetki od wezwania). Postępowanie w II instancji trwało 29 miesięcy, a łącznie 57 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
18. Wyrok SA Warszawa z 31.08.26 r. (VIII ACa 1430/26; Adamczyk Zuzanna) w sprawie umowy kredytu zawartej z Millennium. Sąd Apelacyjny wyrokiem z 31-08- 2026 r. po rozpoznaniu apelacji kredytobiorców od wyroku Sądu Okręgowego w Warszawie z 24-04 2025 r. (XXVIII C 10659/21), ustalającego nieważność umowy kredytu z 2008 r., ale oddalającego powództwo o zapłatę z uwagi na zastosowanie tzw. teorii salda: zmienił wyrok i zasądził dochodzone kwoty na rzecz kredytobiorców wraz z odsetkami ustawowymi za opóźnienie od wezwania przedsądowego. W I instancji wyrok wydał SO Warszawa w dniu 24.04.25 (XXVIII C 10659/21; Wójcicki Maciej; Ustalenie, że umowa jest nieważna i oddalenie powództwa o zapłatę (z uwagi na uwzględnienie przez sąd potrącenia dokonanego przez kredytobiorców ze względu na skierowane do nich roszczenie banku o zwrot kapitału kredytu). Postępowanie w II instancji trwało 16 miesięcy, a łącznie 62 miesięcy. Sprawę prowadził radca prawny Grzegorz Godzina.
19. Wyrok SA Warszawa z 31.08.26 r. (VIII ACa 681/26, VI ACa 3725/23); Kubuj Kinga) w sprawie umowy kredytu zawartej z Raiffeisen. Sąd oddalił apelację banku, nie podzielając zarzutów co do błędów proceduralnych sądu I instancji. Sąd obciążył bank kosztami procesu w całości. W I instancji wyrok wydał SO Warszawa w dniu 24.05.23 (XXVIII C 10628/21; Lizakowska-Bytof Iwona; Ustalenie nieważności z zasądzeniem) Postępowanie w II instancji trwało 40 miesięcy, a łącznie 62 miesięcy. Sprawę prowadziła adwokat Anna Bielecki.
⚖️ TSUE o rozliczeniach i odsetkach w sprawach frankowych — ważny komentarz dla „Wprost”
Dzisiejszy wyrok Trybunału Sprawiedliwości Unii Europejskiej dotyczący kredytów frankowych to temat, który z pewnością będzie szeroko analizowany w najbliższych dniach.
Szczególnie istotne są kwestie rozliczeń po unieważnieniu umowy oraz odsetek. Co orzeczenie TSUE oznacza w praktyce i jak może wpłynąć na sprawy frankowe toczące się przed polskimi sądami?
O najnowszym wyroku dla „Wprost” wypowiedział się adw. Tomasz Radomski z Kancelarii Adwokackiej Czabański Wolna-Sroka S.K.A., przedstawiając perspektywę istotną z punktu widzenia kredytobiorców.
📖 Zapraszamy do lektury komentarza i analizy najnowszego orzeczenia.
👇 Link do artykułu znajdziecie w komentarzu.
#frankowicze #TSUE #kredytyfrankowe #KredytCHF #sprawyfrankowe #odsetki #PrawoBankowe #czabanskiwolnasroka #kancelariaadwokacka
Dzisiejszy wyrok TSUE z 10 września 2026 r. (C-510/25, “Adazik”) wskazuje, że prawo europejskie dopuszcza zarówno stosowanie teorii dwóch kondykcji jak i teorii salda – decyzja pozostawiona jest uregulowaniom państw członkowskich. Jednocześnie TSUE stwierdził, że wyrok w sprawie Lubreczlik wcale nie nakazał sądom stosowania teorii salda. Ponieważ zaś Sąd Najwyższy wielokrotnie wskazywał, że teoria salda nie ma żadnego umocowania w polskich przepisach i należy stosować wyłącznie teorię dwóch kondykcji, to dzisiejszy wyrok TSUE oznacza, że zwolennicy teorii salda utracili ostatni argument – prawo europejskie nie nakazuje bowiem stosowania teorii salda.
TSUE w wyroku stwierdził m.in.:
“41 Z orzecznictwa przypomnianego w pkt 38–40 niniejszego wyroku wynika, że z zastrzeżeniem zapewnienia uwzględnienia skutków restytucyjnego i odstraszającego wymaganych do zastosowania dyrektywy 93/13 oraz zasad równoważności i skuteczności, państwo członkowskie może co do zasady swobodnie wybrać sposób, w jaki zamierza zapewnić ochronę konsumenta zgodnie z wymogami tej dyrektywy.
42 W konsekwencji wspomnianej dyrektywy nie można interpretować jako zobowiązującej polskie sądy, by przyznawały pierwszeństwo stosowaniu teorii salda lub teorii dwóch kondykcji, gdyż wybór w tym zakresie należy do tych sądów, pod warunkiem że zapewnią one konsumentowi w każdym wypadku ochronę gwarantowaną mu przez prawo Unii.
43 W wyroku z dnia 19 czerwca 2025 r., Lubreczlik (C-396/24, EU:C:2025:460, pkt 44), na który powołał się sąd odsyłający, Trybunał wcale nie opowiedział się za jedną z dwóch rozpatrywanych teorii. Orzekł on jedynie, że art. 7 ust. 1 dyrektywy 93/13 należy interpretować w ten sposób, że stoi on na przeszkodzie orzecznictwu krajowemu, zgodnie z którym, w przypadku gdy warunek umowy kredytu uznany za nieuczciwy prowadzi do nieważności tej umowy, przedsiębiorca ma prawo żądać od konsumenta zwrotu całej nominalnej kwoty udzielonego kredytu, niezależnie od kwoty spłat dokonanych przez konsumenta w wykonaniu tej umowy i niezależnie od pozostałej do spłaty kwoty.
(…)
46 W tym względzie z orzecznictwa wynika, że choć państwa członkowskie są zobowiązane do ustanowienia w swoim prawie krajowym przepisów proceduralnych pozwalających na zapewnienie poszanowania prawa do zwrotu, które dyrektywa 93/13 gwarantuje konsumentowi, to jednak nie wynika z tego co do zasady obowiązek realizacji tego prawa do zwrotu poprzez dokonanie z urzędu przez sąd krajowy potrącenia [zob. podobnie wyrok z dnia 30 czerwca 2022 r., Profi Credit Bulgaria (Potrącenie z urzędu w przypadku nieuczciwego warunku umowy), C-170/21, EU:C:2022:518, pkt 44].
47 Z powyższego wynika, że dyrektywa ta – nie zobowiązując sądu krajowego do dokonania z urzędu potrącenia wzajemnych wierzytelności konsumenta i przedsiębiorcy – nie stoi co do zasady na przeszkodzie temu, aby sąd postąpił w ten sposób, jeżeli umożliwia mu to jego prawo krajowe, w tym konieczność przestrzegania wszelkich ewentualnie przewidzianych w tym prawie wymogów proceduralnych w zakresie potrącenia wierzytelności.”
Polecamy komentarz adwokata Tomasza Radomskiego w serwisie prawo.pl na temat dzisiejszego wyroku TSUE:
www.prawo.pl/biznes/tsue-dopuszcza-teorie-salda-o-ile-nie-szkodzi-frankowiczom,1552465.html
TSUE dopuszcza teorię salda, o ile nie szkodzi frankowiczom
www.prawo.pl
W sprawach frankowych rozliczenia kredytobiorców i banków mogą być wzajemnie kompensowane, czyli można stosować teorię salda. Niemniej jednak nie powinno to szkodzić frankowiczom – orzekł w…
🔥 SĄD NAJWYŻSZY O ODSETKACH DLA FRANKOWICZÓW! II CSKP 59/24 — NIE CZEKAŁ NA JUTRZEJSZE ORZECZENIE TSUE W SPRAWIE C-510/25 ADAZIK 🔥
🏆 WAŻNA WYGRANA ADW. ANNY WOLNEJ-SROKI PRZED SĄDEM NAJWYŻSZYM!
To może być bardzo ważny dzień dla frankowiczów.
Sąd Najwyższy 6 sierpnia 2026 r. wydał wyrok w sprawie I CSKP 59/24, dotyczącej kredytu frankowego i niezwykle istotnej kwestii:
💰 OD KIEDY FRANKOWICZOWI NALEŻĄ SIĘ USTAWOWE ODSETKI ZA OPÓŹNIENIE OD BANKU?
I zrobił to przed jutrzejszym orzeczeniem Trybunału Sprawiedliwości Unii Europejskiej w sprawie C-510/25 ADAZIK, które ma dotyczyć właśnie problematyki związanej z odsetkami.
⚖️ Sąd Najwyższy nie czekał na TSUE. Zajął stanowisko już teraz.
💥 CO UZNAŁ SĄD NAJWYŻSZY?
SN uznał za zasadny zarzut naruszenia art. 481 § 1 w zw. z art. 455 k.c.
Kluczowe jest to, że konsument nie musi czekać do zakończenia procesu, aby jego roszczenie o zwrot nienależnie pobranych przez bank świadczeń stało się wymagalne.
Sąd Najwyższy wskazał:
„Konsument może wyrazić wolę braku związania niedozwolonym postanowieniem umownym przez każde zachowanie, które ujawnia tę wolę w sposób dostateczny (art. 60 k.c.).”
I dalej:
„Realizacja uprawnień wynikających z abuzywności klauzuli i niezwiązania umową w całości może nastąpić (również) przez wezwanie banku do zwrotu kwot uiszczonych rat kredytu z powołaniem się na niedozwolony charakter tych postanowień.”
💰 W TEJ SPRAWIE CHODZIŁO O OGROMNE KWOTY
Kredytobiorcy już 20 kwietnia 2018 r. zażądali od banku zwrotu:
💰 393 949,18 zł
💰 142 411,25 CHF
Bank otrzymał pismo 25 kwietnia 2018 r.
Sąd Najwyższy uznał, że od tego momentu — po upływie wyznaczonego terminu — roszczenie konsumentów stało się wymagalne, a bank popadł w opóźnienie.
A to oznacza możliwość żądania ustawowych odsetek za opóźnienie.
⚡ I TU POJAWIA SIĘ NAJWAŻNIEJSZY FRAGMENT
Sąd Apelacyjny w Warszawie pozbawił kredytobiorców odsetek za okres:
3 maja 2018 r. – 2 stycznia 2022 r.
Sąd Najwyższy uznał takie rozstrzygnięcie za wadliwe.
W konsekwencji:
🏆 uchylił wyrok Sądu Apelacyjnego w Warszawie w zaskarżonej części,
🏆 oddalił apelację banku w tym zakresie,
🏆 oraz zasądził od banku na rzecz każdego z kredytobiorców po 1 350 zł kosztów postępowania kasacyjnego.
🔥 A JUTRO — TSUE C-510/25 ADAZIK
I właśnie dlatego jutrzejsze orzeczenie Trybunału Sprawiedliwości Unii Europejskiej w sprawie C-510/25 ADAZIK będzie tak interesujące.
TSUE dopiero ma odpowiedzieć na pytania dotyczące tej problematyki, a Sąd Najwyższy już wydał korzystne dla konsumentów rozstrzygnięcie w sprawie II CSKP 59/24.
Czy jutrzejszy wyrok TSUE potwierdzi kierunek przyjęty przez Sąd Najwyższy?
Tego dowiemy się już jutro. ⚖️
Jedno jest dziś pewne:
🏆 W SPRAWIE II CSKP 59/24 FRANKOWICZE WYGRALI — A KWESTIA ODSETEK ZYSKAŁA KOLEJNY, BARDZO WAŻNY ARGUMENT.
Sprawę przed Sądem Najwyższym prowadziła adw. Anna Wolna-Sroka.
📌 Sąd Najwyższy, wyrok z 6 sierpnia 2026 r.
📌 Sygn. akt: II CSKP 59/24
📌 TSUE, sprawa: C-510/25 ADAZIK — 10 września 2026 r.
#frankowicze #kredytyfrankowe #franki #CHF #SądNajwyższy #TSUE #c51025 #adazik #odsetki #odsetkizaopóźnienie #kredytwefrankach #frankowiczewygrywają #wyroksn #kredytyCHF #banki #unieważnieniekredytu #abuzywneklauzule #konsumenci #prawo #adwokat #annawolnasroka
Skandaliczne zachowanie upadłego Getin Noble Banku!
Pomimo wejścia w życie ustawy "frankowej" i wysłaniu przez pełnomocnika kredytobiorcy dodatkowego powiadomienia o zaprzestaniu spłacania dalszych rat kredytu, bank wysłał zawiadomienie o braku płatności do BIK!
Tego typu alerty mogą bardzo uprzykrzyć życie osobie, która korzysta z rozmaitych usług finansowych, gdzie sprawdzany jest status w BIK.
Do tego należy dodać faktyczną bezkarność BIK za podawanie fałszywych informacji i brak jakiejkolwiek szybkiej drogi prawnej celem usunięcia tego typu wpisów, a okazuje się, że pomimo szumnie zapowiadanych zmian ustawowych kredytobiorca dalej pozostaje na łasce wielkich (nawet upadłych) instytucji finansowych.
Potrzebna jest pilna interwencja Komisji Nadzoru Finansowego (ha ha!) oraz Ministra Sprawiedliwości!
🚨 BANK MILLENNIUM POZWAŁ FRANKOWICZÓW O ZWROT KAPITAŁU. SĄD ODDALIŁ POWÓDZTWO W CAŁOŚCI!
🔥 I zrobił to, zanim prawomocnie zakończyła się sprawa z powództwa kredytobiorców!
To może być bardzo ważna informacja dla osób, które po unieważnieniu umowy kredytowej zostały pozwane przez bank.
📅 7 września 2026 r. Sąd Okręgowy w Olsztynie, I Wydział Cywilny, w sprawie I C 743/23, wydał wyrok korzystny dla kredytobiorców.
Bank Millennium żądał od kredytobiorców zwrotu kwoty faktycznie wypłaconego kredytu.
❌ Sąd oddalił to powództwo w całości.
Ale to nie wszystko.
⚖️ SĄD NIE CZEKAŁ NA PRAWOMOCNY WYROK W DRUGIEJ SPRAWIE
Wcześniej kredytobiorcy sami wystąpili przeciwko bankowi. W tamtej sprawie bank złożył apelację, a postępowanie nie zostało jeszcze prawomocnie zakończone.
Czy sąd w sprawie z powództwa banku musiał czekać?
Nie.
Sąd Okręgowy dokonał własnych ustaleń faktycznych. Kredytobiorcy zostali ponownie przesłuchani, a Sąd uznał, że nie ma konieczności oczekiwania na prawomocne zakończenie drugiego postępowania.
Sąd uznał również, że umowa kredytowa jest nieważna.
💥 BANK NIE ODZYSKAŁ ŻĄDANEGO KAPITAŁU
Szczególne znaczenie miało to, że kredytobiorcy w spłatach przekroczyli już kwotę faktycznie wypłaconego przez bank kapitału. Sąd oddalił zatem powództwo z powołaniem się na wyrok TSUE w sprawie Lubrecznik.
Sąd wskazał m.in., że bank:
➡️ dysponuje środkami wpłaconymi przez kredytobiorców,
➡️ mógł uznać zgłoszone przez kredytobiorców potrącenie,
➡️ mógł złożyć własne oświadczenie o potrąceniu,
➡️ mógł również uznać powództwo kredytobiorców.
Bank tego nie zrobił.
W konsekwencji jego powództwo o zwrot kapitału zostało oddalone w całości.
Dodatkowo Sąd:
❌ umorzył postępowanie w zakresie żądania wynagrodzenia za korzystanie z kapitału (z uwagi na cofnięcie powództwa przez bank),
💰 zasądził od Banku Millennium na rzecz kredytobiorców 10 834 zł tytułem zwrotu kosztów procesu.
📌 DLACZEGO TO WAŻNE?
Jeżeli bank pozwał Cię o zwrot kapitału po unieważnieniu umowy frankowej, nie zakładaj, że sprawa jest z góry przegrana.
To, jakie będą skutki prawne, zależy m.in. od stanowisk procesowych, wykazania określonych faktów i ich udowodnienie w sądzie.
Każda sprawa wymaga indywidualnej analizy.
⚠️ Ważne: opisany wyrok jest nieprawomocny.
👩⚖️ Sprawę prowadzi adw. Anna Wolna-Sroka z Kancelarii Adwokackiej Czabański Wolna-Sroka S.K.A.
👉 Zostałeś pozwany przez bank o zwrot kapitału?
Nie czekaj, aż bank zdecyduje za Ciebie, jak zakończy się Twoja sprawa.
📩 Skontaktuj się z kancelarią i sprawdź, jakie możliwości masz w swojej sytuacji.
Udostępnij ten post — ta informacja może być ważna dla osoby, która właśnie dostała pozew z banku.
#frankowicze #kredytyfrankowe #franki #BankMillennium #kredytwefrankach #frankowicz #pozewbanku #pozewzakredyt #unieważnienieumowy #nieważnośćumowy #KredytCHF #TSUE #PrawoBankowe #sprawyfrankowe #adwokat #KancelariaPrawna #olsztyn #wyrok #Bank #frankowicze2026
Sąd Apelacyjny w Warszawie uwzględnia apelację kredytobiorców w całości uznając, że oświadczenie o potrąceniu może obejmować odsetki ustawowe za opóźnienie!
Sąd Apelacyjny w Warszawie VIII Wydział Cywilny (SSA Zuzanna Adamczyk) wyrokiem z 31 sierpnia 2026 r. (VIII ACa 1430/26) w sprawie przeciwko Bankowi Millennium S.A. [po rozpoznaniu apelacji kredytobiorców od wyroku Sądu Okręgowego w Warszawie XXVIII Wydziału Cywilnego z 24 kwietnia 2025 r. (XXVIII C 10659/21), ustalającego nieważność umowy kredytu z 2008 r., ale oddalającego powództwo o zapłatę z uwagi na zastosowanie tzw. teorii salda)]:
I. zmienił wyrok:
a) w punkcie II. poprzez zasądzenie od pozwanego na rzecz powodów kwoty (…) PLN wraz z odsetkami ustawowymi za opóźnienie od dnia (…) do dnia zapłaty;
b) w punkcie III. poprzez zasądzenie od pozwanego na rzecz powodów kwotę po (…) PLN tytułem zwrotu kosztów postępowania w I instancji wraz z odsetkami ustawowymi za opóźnienie od dnia uprawomocnienia się orzeczenia do dnia zapłaty;
II. zasądził od pozwanego na rzecz powodów kwotę po (…) PLN tytułem zwrotu kosztów postępowania apelacyjnego wraz z odsetkami ustawowymi za opóźnienie od dnia uprawomocnienia się orzeczenia do dnia zapłaty.
W ustnych motywach rozstrzygnięcia Sąd Apelacyjny wskazał, że podzielił zarzuty i poglądy wskazane w apelacji strony powodowej, tzn. że biorąc pod uwagę spłaty kredytu uiszczone w okresie objętym pozwem i dalsze spłaty nieobjęte powództwem, a także odsetki ustawowe za opóźnienie obliczone zgodnie z zasadą retroaktywności potrącenia, skutkiem oświadczenia o potrąceniu dokonanego przez kredytobiorców, to wierzytelność pozwanego banku uległa umorzeniu w całości, a wierzytelność powodów pozostała nieumorzona w kwocie (…) PLN z odsetkami ustawowymi za opóźnienie od (…) do dnia zapłaty.
Sąd Apelacyjny potwierdził, że zgodnie z prawidłowo rozumianą zasadą retroaktywności potrącenia, oświadczenie o potrąceniu może obejmować odsetki ustawowe za opóźnienie liczone od daty wymagalności wierzytelności aktywnej (przysługującej kredytobiorcom) do daty wymagalności wierzytelności pasywnej (przysługującej bankowi), albowiem jeżeli wierzytelność aktywna stała się wymagalna wcześniej, niż wierzytelność pasywna, to retroaktywny skutek potrącenia nie obejmuje odsetek powstałych w okresie od dnia wymagalności wierzytelności aktywnej, od której naliczane są odsetki, do dnia powstania wymagalności wierzytelności pasywnej.
W rezultacie Sąd Apelacyjny, uwzględniając apelację w całości, zmienił zaskarżony wyrok i zasądził na rzecz powodów kwotę pozostałą po potrąceniu z dalszymi odsetkami ustawowymi za opóźnienie oraz obciążył pozwany bank kosztami procesu za obie instancje.
Wyrok jest prawomocny, ale Bank może jeszcze wnieść skargę kasacyjną.
Postępowanie w obu instancjach trwało łącznie 60 miesięcy, z czego w II instancji trwało ono 6 miesięcy.
Sprawę prowadził r. pr. Grzegorz Godzina.
📻 Już w najbliższy poniedziałek o godz. 6:50 – Polskie Radio 24!
Serdecznie zapraszamy do wysłuchania rozmowy z adw. Anną Wolną-Sroką na temat:
🔎 „Wpisy w BIG i BIK – możliwe kłopoty przy bezpodstawnym wpisie”
Podczas rozmowy zostanie poruszona kwestia nieprawidłowych i bezpodstawnych wpisów do baz informacji gospodarczej i kredytowej oraz tego, jakie konsekwencje mogą one powodować i jak można się przed nimi bronić.
🎙️ Poniedziałek, godz. 6:50
📻 Polskie Radio 24
Zapraszamy do słuchania!
#PolskieRadio24 #annawolnasroka #big #bik #adwokat #prawo #kancelaria #prawnik
Kolejna wygrana przed Sądem Najwyższym! ⚖️🏆
Sąd Najwyższy przyznał rację naszym Klientom w sprawie dotyczącej odsetek związanych z nieważnością umowy.
👉 Odsetki należą się od momentu wezwania do zapłaty, a nie dopiero od złożenia oświadczenia o świadomości skutków nieważności umowy.
📌 Wyrok Sądu Najwyższego z 15 maja 2026 r., sygn. akt II CSKP 43/24.
To ważne rozstrzygnięcie dla kredytobiorców i kolejny krok w kierunku właściwego rozliczania nieważnych umów.
Sprawę przed Sądem Najwyższym prowadziła adw. Anna Wolna-Sroka z Kancelarii Adwokackiej Czabański Wolna-Sroka S.K.A. ⚖️
Gratulujemy naszym Klientom i dziękujemy za zaufanie! 💪
#SądNajwyższy #wygrana #sukces #adwokat #annawolnasroka #czabanskiwolnasroka #nieważnośćumowy #odsetki #kredytyfrankowe #frankowicze #PrawoBankowe #ważneorzeczenie